Sì, il credito d’imposta 4.0 per i beni strumentali resta utilizzabile, ma solo a condizioni temporali precise. Per i progetti che puntano al completamento entro il 30 giugno 2026 serve un ordine accettato dal fornitore e un acconto di almeno il 20% versato entro il 31 dicembre 2025. Sono inoltre obbligatorie le comunicazioni sulla piattaforma dedicata e, dove previsto, la perizia tecnica.
In breve:
- Possono accedere imprese residenti in Italia, stabili organizzazioni di soggetti non residenti ed esercenti arti e professioni, nel rispetto degli obblighi di sicurezza e contributivi.
- L’allegato A comprende macchinari, robot e magazzini automatizzati; l’allegato B include software per la produzione, mentre l’interconnessione documentata dà accesso all’aliquota maggiorata.
- Per completare entro il 30 giugno 2026, occorrono un ordine accettato e un acconto di almeno il 20% entro il 31 dicembre 2025; la comunicazione finale slitta al 15 settembre 2026 per gli investimenti conclusi nel periodo.
- Per i beni materiali, le aliquote sono 20% fino a 2,5 milioni di euro, 10% tra 2,5 e 10 milioni e 5% tra 10 e 20 milioni; il credito si usa in compensazione con F24.
- Per i beni degli allegati A e B, conserva la perizia o l’attestato richiesto, le fatture, la prova dell’acconto e i rapporti d’interconnessione durante i controlli fiscali.
Indice
- Chi può accedere: requisiti soggettivi e condizioni di ammissibilità
- Quali beni rientrano nell’agevolazione: allegati A, B e soglie tecniche
- Scadenze e procedure: comunicazioni, acconto e proroga al 2026
- Calcolo del credito: aliquote, limiti di spesa e compensazione in F24
- Documentazione tecnica: perizia, attestati e conservazione delle prove
- Cumulo con altre agevolazioni: Nuova Sabatini e iperammortamento
- Checklist operativa per evitare la decadenza del credito
- Prospettiva: programmare gli investimenti 4.0 nel 2026
- Un modo più semplice per documentare i beni agevolati
- Domande frequenti
- Fonti
Chi può accedere: requisiti soggettivi e condizioni di ammissibilità
Possono richiedere il credito d’imposta tutte le imprese residenti in Italia, comprese le stabili organizzazioni di soggetti non residenti, e gli esercenti arti e professioni che effettuano investimenti in beni strumentali nuovi. Lo conferma l’Agenzia delle Entrate, che individua anche le categorie escluse dal beneficio.
Per verificare le cause di esclusione, è necessario consultare le indicazioni ufficiali dell’Agenzia delle Entrate. La fruizione richiede inoltre il rispetto delle norme sulla sicurezza nei luoghi di lavoro e la regolarità nel versamento dei contributi previdenziali e assistenziali.
- Imprese residenti e stabili organizzazioni di non residenti, indipendentemente dalla forma giuridica.
- Esercenti arti e professioni che investono in beni strumentali 4.0 per l’attività.
- Verifica i requisiti di accesso e le eventuali cause di esclusione consultando le indicazioni ufficiali.
- La fruizione è subordinata al rispetto delle norme sulla sicurezza sul lavoro e degli obblighi contributivi.
Il quadro normativo di riferimento parte dalla legge di bilancio 2021 e si è progressivamente aggiornato con circolari dell’Agenzia delle Entrate e decreti direttoriali del Ministero delle Imprese e del Made in Italy, che regolano scadenze e modalità operative.
Quali beni rientrano nell’agevolazione: allegati A, B e soglie tecniche
I beni ammissibili si dividono in due elenchi. L’allegato A comprende beni materiali tecnologicamente avanzati, destinati a trasformare il processo produttivo in chiave 4.0: macchine utensili a controllo numerico, robot e cobot, magazzini automatizzati interconnessi, sistemi di misura e controllo qualità, dispositivi per l’interazione uomo-macchina. L’allegato B riguarda invece i beni immateriali, cioè i software che governano, pianificano o monitorano questi processi.
Tra gli esempi pratici più comuni rientrano le linee di produzione interconnesse, i sistemi HMI per il controllo da remoto e i dispositivi indossabili per la sicurezza e l’ergonomia degli operatori. Per rientrare nel beneficio, il bene deve soddisfare i requisiti tecnici previsti per la categoria pertinente. Verifica le condizioni di interconnessione nelle indicazioni ufficiali applicabili al tuo investimento.
- Allegato A: beni materiali come macchinari a controllo numerico, robot, magazzini automatizzati e sistemi di visione.
- Allegato B: software 4.0 per gestione, pianificazione e monitoraggio della produzione.
- Interconnessione: condizione necessaria per l’aliquota maggiorata, da documentare con evidenze tecniche.
- Per la documentazione richiesta, verifica le disposizioni applicabili alla specifica categoria di beni.
La tracciabilità dei beni interconnessi diventa qui un elemento chiave, perché dimostra non solo l’acquisto ma l’effettivo utilizzo del bene nel processo produttivo digitalizzato.
Scadenze e procedure: comunicazioni, acconto e proroga al 2026
La procedura segue tre passaggi sulla piattaforma informatica dedicata, gestita da MIMIT e GSE: comunicazione preventiva per prenotare le risorse stanziate, conferma dell’avvenuto pagamento dell’acconto e comunicazione finale di completamento dell’investimento.
- Entro il 31 dicembre 2025 occorre avere un ordine accettato dal fornitore e un acconto versato pari ad almeno il 20% del costo del bene.
- L’investimento va completato entro il 30 giugno 2026, con interconnessione effettiva del bene al sistema aziendale.
- La comunicazione di completamento va inviata tramite la piattaforma MIMIT dedicata al credito d’imposta, rispettando i termini aggiornati.
Il decreto direttoriale del 31 luglio 2026 ha prorogato al 15 settembre 2026 il termine per inviare la comunicazione di completamento relativa agli investimenti ultimati dopo il 31 dicembre 2025 e fino al 30 giugno 2026.
Un consiglio: assegna a una persona interna la responsabilità di monitorare le scadenze della piattaforma MIMIT/GSE, separandola da chi gestisce l’ordine commerciale, per evitare che un ritardo amministrativo faccia decadere il beneficio.
Calcolo del credito: aliquote, limiti di spesa e compensazione in F24
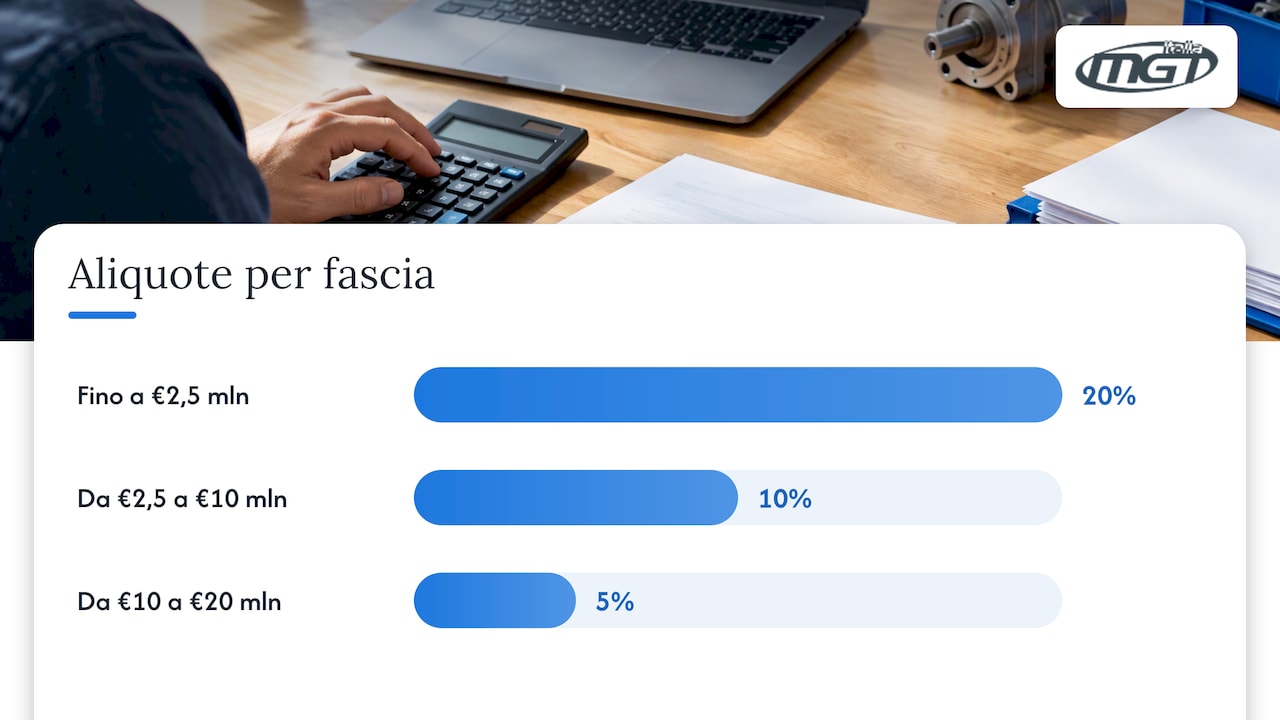
Per i beni materiali dell’allegato A, la misura del credito è articolata per fasce di investimento: il 20% si applica alla quota di investimenti fino a 2,5 milioni di euro, il 10% alla quota compresa tra 2,5 e 10 milioni, il 5% alla quota tra 10 e 20 milioni, come indicato dalle schede dell’Agenzia delle Entrate su entità e utilizzo del credito.
Il credito è utilizzabile esclusivamente in compensazione tramite modello F24, secondo le schede ufficiali dell’Agenzia delle Entrate, normalmente in tre quote annuali di pari importo a partire dall’anno di interconnessione del bene.
- Aliquota 20% sulla quota di investimenti fino a 2,5 milioni di euro.
- Aliquota 10% sulla quota tra 2,5 e 10 milioni di euro.
- Aliquota 5% sulla quota tra 10 e 20 milioni di euro.
- Compensazione normalmente in tre quote annuali di pari importo; verifica le eventuali eccezioni nelle indicazioni ufficiali.
I codici tributo principali da indicare nel modello F24 sono 6935, 6936 e 6937, a seconda della tipologia di bene e del periodo di riferimento dell’investimento, come riportato dalle stesse schede dell’Agenzia delle Entrate.
Documentazione tecnica: perizia, attestati e conservazione delle prove
Per i beni degli allegati A e B, la circolare n. 9/E richiede una perizia tecnica asseverata redatta da un ingegnere o perito industriale iscritto all’albo, oppure un attestato di conformità rilasciato da un ente accreditato, a prova dei requisiti tecnologici e dell’interconnessione.
Per verificare se è ammessa una dichiarazione del legale rappresentante in alternativa alla perizia, consulta le disposizioni applicabili al bene.
- Perizia asseverata o attestato di conformità per i beni di valore più elevato degli allegati A e B.
- Verifica se, per il bene specifico, è ammessa una dichiarazione del legale rappresentante.
- Conservazione di fatture, prova di pagamento dell’acconto, report di interconnessione e perizia per l’intero periodo di controllo fiscale.
Cumulo con altre agevolazioni: Nuova Sabatini e iperammortamento
Il credito d’imposta 4.0 non è considerato aiuto di Stato, secondo le FAQ della Nuova Sabatini: può quindi essere cumulato con il finanziamento agevolato Nuova Sabatini, a condizione che la somma dei benefici non superi il costo effettivamente sostenuto per l’investimento.
Per lo stesso investimento, verifica con un professionista le condizioni applicabili e l’eventuale incompatibilità tra le misure.
- Cumulo ammesso purché il totale delle agevolazioni non superi il costo sostenuto.
- Nuova Sabatini e credito d’imposta sono cumulabili perché il secondo non è aiuto di Stato.
- Verifica necessaria caso per caso quando sullo stesso bene insiste anche l’iperammortamento.
Checklist operativa per evitare la decadenza del credito
Prima di inviare le comunicazioni, verifica di avere: ordine accettato dal fornitore, prova del pagamento dell’acconto del 20%, perizia o dichiarazione pronta, evidenze dell’interconnessione e i dati corretti per la piattaforma MIMIT/GSE.
- Ordine accettato e acconto tracciabile come prima prova documentale.
- Perizia o dichiarazione predisposta prima della comunicazione di completamento.
- Report di interconnessione coerente con le date dichiarate.
- Sincronizzazione costante con il fornitore per evitare ritardi nella documentazione.
Un consiglio: centralizza fatture, perizie e report di interconnessione in un unico archivio digitale consultabile da chi gestisce la pratica fiscale.
Prospettiva: programmare gli investimenti 4.0 nel 2026
Chi aspetta la scadenza per ordinare rischia di perdere il beneficio per un semplice ritardo del fornitore. Conviene anticipare l’ordine, versare l’acconto con largo margine rispetto al 31 dicembre 2025 e far predisporre la perizia prima, non dopo, il completamento dell’investimento.
La finestra 2025-2026 è stretta e non si ripeterà nelle stesse condizioni: chi tratta la documentazione come un adempimento finale, anziché come parte del progetto fin dall’inizio, è quello che più spesso perde il credito per un dettaglio formale.
— Amedeo
Un modo più semplice per documentare i beni agevolati
Dimostrare l’interconnessione e tenere traccia di chi usa un bene strumentale, quando e con quale frequenza, è spesso la parte più faticosa della pratica. Il software proprietario i24Manager consente di tracciare prelievi e giacenze e di generare report.
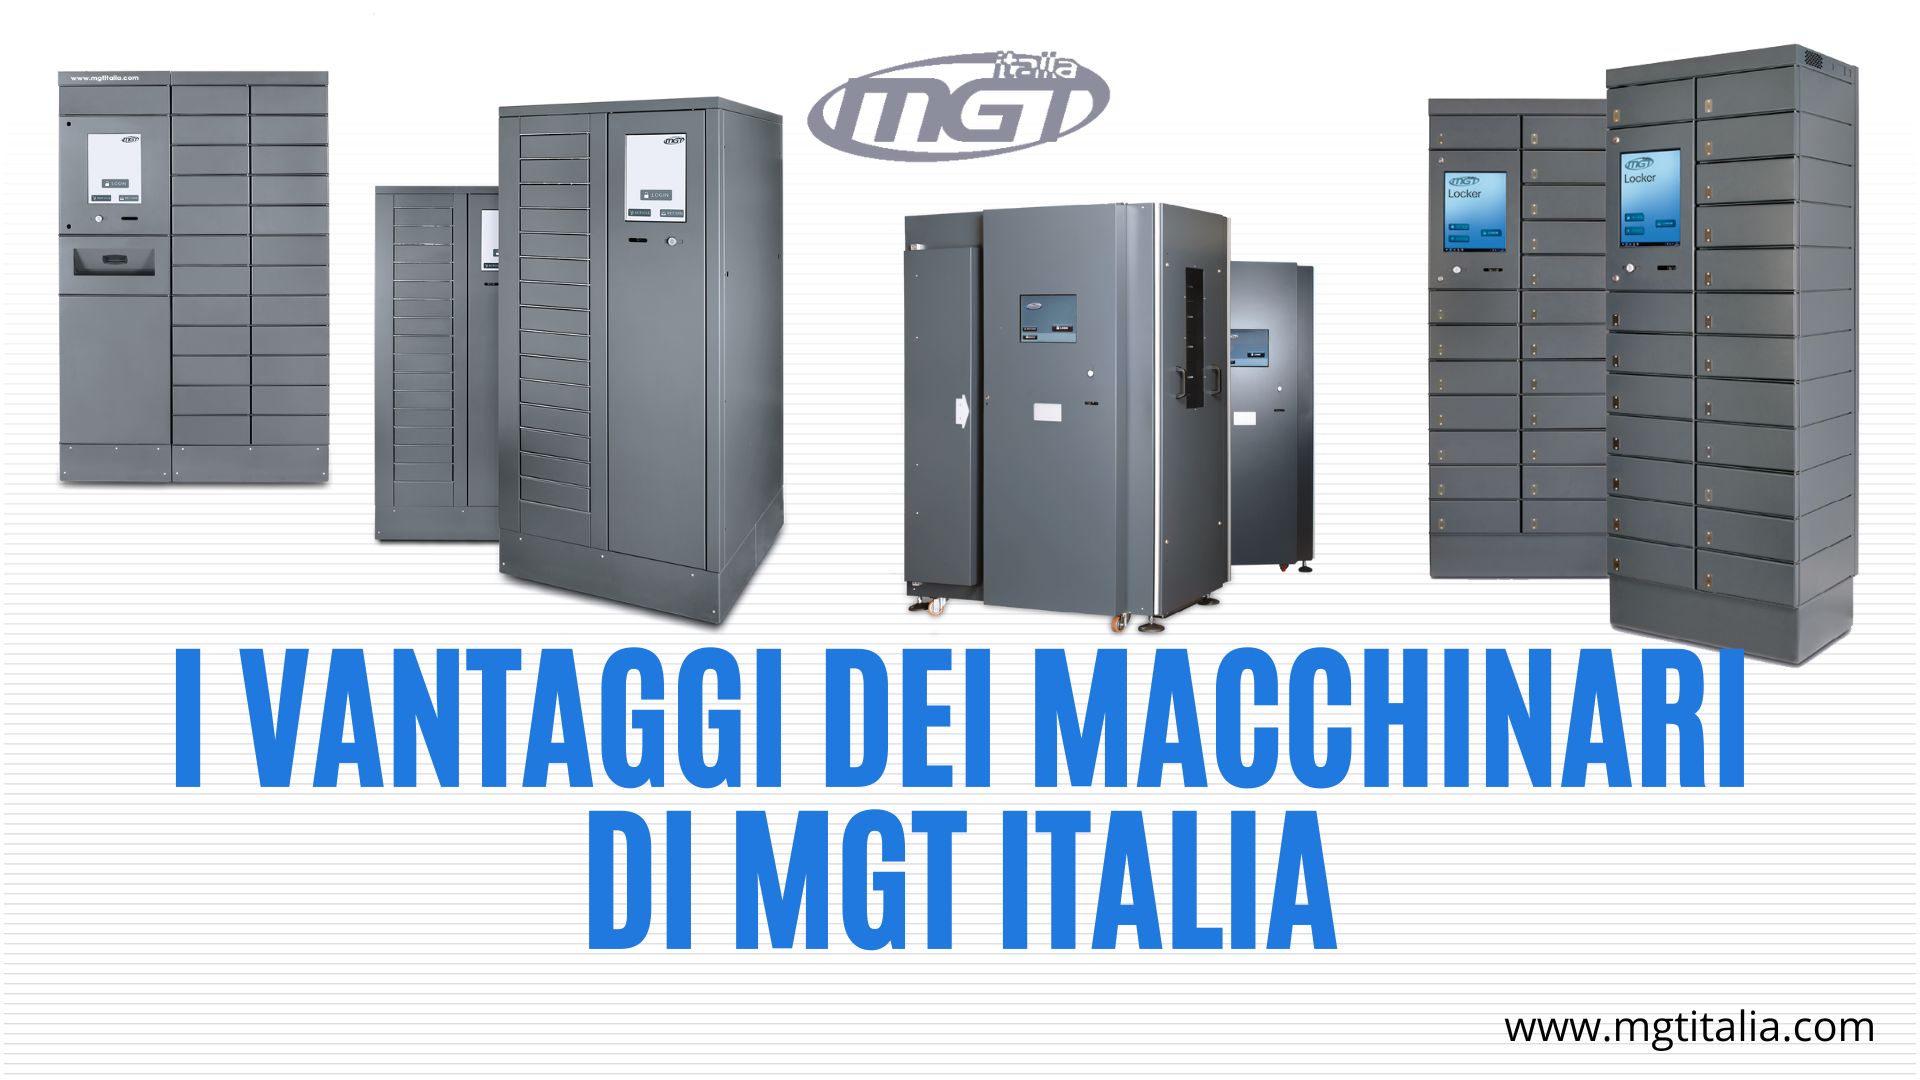
Le nostre soluzioni hardware, dai distributori automatici ai locker intelligenti fino ai magazzini virtuali, si collegano a questo stesso sistema di controllo:
- Distributori automatici e locker intelligenti tracciano ogni prelievo di utensili e DPI collegati ai beni 4.0.
- I magazzini virtuali offrono controllo delle giacenze senza bisogno di automazione meccanica aggiuntiva.
- I report semplificano la raccolta di prove per perizie e verifiche successive.
Se stai pianificando un investimento 4.0 e vuoi capire come strutturare la tracciabilità dei beni fin dall’inizio, puoi richiedere un’analisi preliminare del tuo progetto attraverso la pagina dedicata a i24Manager.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Come funziona il credito d’imposta per beni strumentali?
Le imprese che acquistano beni materiali o immateriali 4.0 maturano un credito calcolato per fasce di investimento, da usare esclusivamente in compensazione tramite modello F24. Le aliquote attuali vanno dal 20% al 5% a seconda dello scaglione di spesa.
Come funziona l’acconto del 20% per il credito d’imposta 4.0 nel leasing?
Per accedere alla proroga che consente il completamento entro il 30 giugno 2026, è necessario un ordine accettato dal fornitore e un acconto pari ad almeno il 20% del costo versato entro il 31 dicembre 2025. Questa condizione vale anche per le operazioni di locazione finanziaria collegate all’investimento.
Chi ha diritto al credito d’imposta?
Hanno diritto al credito le imprese residenti in Italia, incluse le stabili organizzazioni di soggetti non residenti, e gli esercenti arti e professioni, come conferma l’Agenzia delle Entrate. Sono esclusi i soggetti in liquidazione, in procedura concorsuale o con sanzioni interdittive.
Il credito d’imposta 4.0 è tassabile?
Il credito d’imposta per beni strumentali non concorre alla formazione del reddito imponibile ai fini delle imposte sui redditi e non rileva ai fini del valore della produzione per l’IRAP. Non è inoltre considerato aiuto di Stato, come chiarito dalle FAQ della Nuova Sabatini, e questo ne consente il cumulo con altre misure nei limiti del costo sostenuto.