Il FIFO in magazzino (First In, First Out, cioè “primo entrato, primo uscito”) è la regola per cui il materiale arrivato per primo è anche il primo a essere prelevato, consumato o venduto. Vale su due piani: in reparto, come disciplina fisica di rotazione delle scorte, e in contabilità, come metodo di valutazione delle rimanenze ammesso dal codice civile. Qui trovi entrambi: i passi per applicarlo tra scaffali e punti di prelievo, un esempio di calcolo completo e le regole italiane da rispettare in bilancio.
In breve
- FIFO significa “primo entrato, primo uscito”: esce prima il lotto più vecchio, in magazzino restano i lotti più recenti.
- Fisicamente serve a evitare scadenze, obsolescenza e materiale dimenticato in fondo allo scaffale; funziona solo se ogni ingresso ha data e lotto registrati.
- Contabilmente le rimanenze finali si valutano ai costi più recenti; con prezzi in salita il FIFO tende a mostrare utili più alti rispetto a LIFO e costo medio.
- In Italia il FIFO è uno dei metodi ammessi per i beni fungibili dall’art. 2426 del codice civile e dal principio contabile OIC 13, e va applicato con continuità nel tempo.
- Per DPI, utensili e consumabili il FIFO diventa affidabile quando i prelievi sono tracciati: sapere chi preleva cosa, quando e in che quantità.
Indice
- Cosa significa FIFO in magazzino
- Come applicare il FIFO, dall’ingresso al prelievo
- Il FIFO per DPI, utensili e consumabili industriali
- Come si calcola il metodo FIFO nell’inventario
- Cosa prevede la normativa italiana sul FIFO
- FIFO, LIFO e FEFO a confronto
- Perché conviene la rotazione FIFO
- Il punto di vista di MGT
- Prelievi tracciati con i24Manager
- Domande frequenti
- Fonti
Cosa significa FIFO in magazzino
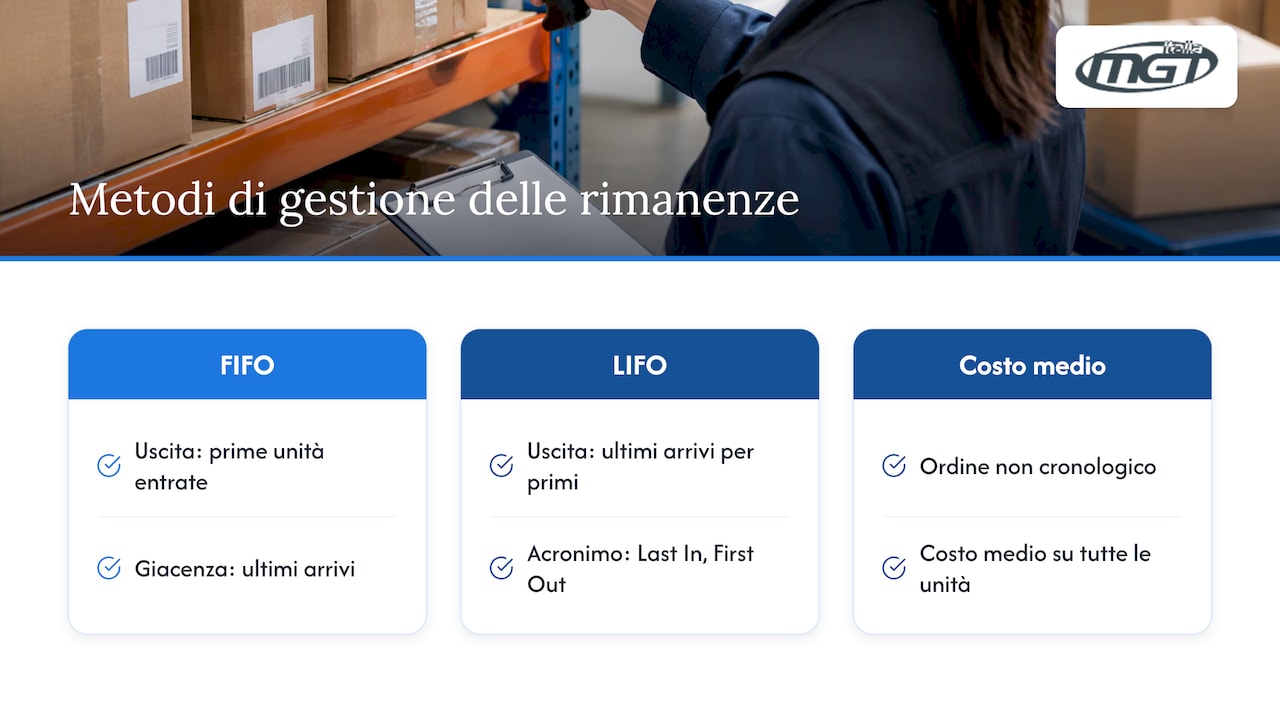
FIFO è l’acronimo inglese di First In, First Out. Il principio è semplice: le prime unità entrate sono considerate le prime uscite, mentre in giacenza restano quelle arrivate per ultime. L’Organismo Italiano di Contabilità lo descrive così nel principio OIC 13 sulle rimanenze: si assume che le quantità acquistate o prodotte in epoca più remota siano le prime vendute o utilizzate in produzione.
Il contrario è il LIFO (Last In, First Out), in cui escono per primi gli ultimi arrivi. In mezzo c’è il costo medio ponderato, che non segue l’ordine cronologico ma distribuisce un costo unitario medio su tutte le unità.
FIFO fisico e FIFO contabile
Conviene tenere distinti i due significati, perché in azienda se ne occupano persone diverse.
- FIFO fisico (o operativo): riguarda il magazziniere, il responsabile di reparto, chi gestisce i punti di prelievo. Decide quale scatola di guanti, quale lotto di inserti o quale confezione di sigillante viene preso per primo.
- FIFO contabile: riguarda l’amministrazione e il controllo di gestione. Decide a quale costo vengono valorizzati i materiali scaricati e quelli rimasti a fine esercizio.
I due piani non devono coincidere per forza: un’azienda può valutare le rimanenze a costo medio e, allo stesso tempo, far ruotare fisicamente le scorte in ordine FIFO. Nella pratica, però, il FIFO contabile è spesso quello che descrive meglio ciò che succede davvero sugli scaffali. La bozza OIC 13 del 2012 osservava proprio che il metodo, in molti casi, approssima il flusso fisico delle voci di magazzino.
Come applicare il FIFO, dall’ingresso al prelievo
Il FIFO si rompe quasi sempre per una ragione banale: nessuno sa più quale lotto è arrivato prima. Per questo la regola si costruisce a monte, al ricevimento, e si difende al momento del prelievo.
- Registra ogni ingresso con la sua data. Al ricevimento ogni collo deve avere almeno data di arrivo, codice articolo, quantità e, dove esiste, lotto e scadenza. Senza questo dato il FIFO resta una buona intenzione.
- Identifica i lotti in modo leggibile. Etichette, barcode o codici interni devono essere visibili a chi preleva, non solo a chi registra. Un’etichetta nascosta sotto il cellophane non serve a nessuno.
- Organizza le ubicazioni per la rotazione. Il materiale nuovo va dietro o sotto quello già presente, oppure in un’ubicazione separata che si apre solo quando la precedente è vuota. Le scaffalature a gravità, caricate da un lato e svuotate dall’altro, applicano il FIFO per costruzione.
- Rendi facile la scelta giusta. Il lotto più vecchio deve essere il più comodo da prendere. Se l’operatore deve spostare tre scatole per arrivarci, prenderà quella davanti.
- Riduci i punti di prelievo non presidiati. Ogni scorta “parallela” in un armadietto di reparto è un piccolo magazzino che non segue nessuna regola. Meglio pochi punti di prelievo controllati e vicini a chi lavora.
- Forma le persone e spiega il perché. Il FIFO funziona se chi preleva capisce che un lotto lasciato indietro diventa uno scarto. Bastano poche regole scritte, uguali su tutti i turni.
- Controlla giacenze e movimenti con regolarità. Inventari a rotazione, confronto tra giacenza teorica e reale, verifica delle scadenze imminenti: è il modo per accorgersi in tempo dei lotti fermi.
Se vuoi approfondire come scegliere il modello di gestione più adatto ai tuoi reparti, trovi un quadro completo nelle 7 tipologie di gestione magazzino per controllo e tracciabilità.
Il FIFO per DPI, utensili e consumabili industriali
Le guide sul FIFO parlano quasi sempre di merci da vendere. In uno stabilimento produttivo, però, la parte più delicata del magazzino è spesso quella che non si vende: DPI, utensili, inserti, abrasivi, lubrificanti, colle, materiali di consumo per la manutenzione. Qui il FIFO ha conseguenze dirette su sicurezza, qualità e costi.
- DPI: molti dispositivi di protezione hanno una durata indicata dal fabbricante, a volte legata alla data di produzione. L’art. 77 del D.Lgs. 81/2008 chiede al datore di lavoro di mantenere i DPI in efficienza, con manutenzione e sostituzioni, secondo le indicazioni del fabbricante. Far uscire per primi i lotti più vecchi, e controllarne la scadenza prima della consegna, è il modo più semplice per non distribuire materiale fuori uso. Per i DPI di terza categoria, come anticaduta e protezione delle vie respiratorie, segui sempre le istruzioni del fabbricante e confrontati con l’RSPP prima di cambiare le regole di conservazione.
- Consumabili chimici: colle, sigillanti, vernici e lubrificanti hanno spesso una vita utile a magazzino. Qui il FIFO si avvicina al FEFO, perché conta la scadenza oltre alla data d’ingresso.
- Utensili e inserti: non scadono, ma invecchiano. Cambi di codice, nuove geometrie o fornitori diversi rendono obsoleto il lotto rimasto in fondo al cassetto.
C’è poi un problema tipico della fabbrica: il consumo è distribuito su molti operatori e più turni. Il magazziniere del mattino applica il FIFO, il collega della notte prende la scatola più vicina. Per questo, in questi contesti, la rotazione delle scorte dipende meno dagli scaffali e più dal controllo dei prelievi. Ne parliamo in dettaglio nella guida su come ridurre gli sprechi in magazzino con sistemi di controllo e tracciabilità.
Come si calcola il metodo FIFO nell’inventario
Per valorizzare le rimanenze con il FIFO servono tre informazioni: la giacenza iniziale con il suo costo, ogni carico successivo con quantità e costo unitario, la quantità uscita nel periodo. Poi si scaricano le uscite partendo dai costi più vecchi, e alle rimanenze si attribuiscono i costi più recenti.
Prendiamo l’esempio usato da Agicap nella sua guida al metodo FIFO: un articolo con 500 pezzi iniziali e tre acquisti successivi.
| Movimento | Quantità | Costo unitario | Valore |
|---|---|---|---|
| Giacenza iniziale | 500 | 2,00 € | 1.000,00 € |
| Primo acquisto | 200 | 2,10 € | 420,00 € |
| Secondo acquisto | 100 | 2,30 € | 230,00 € |
| Terzo acquisto | 200 | 2,50 € | 500,00 € |
| Totale disponibile | 1.000 | 2.150,00 € |
Nel periodo escono 700 pezzi. Con il FIFO le uscite consumano prima i 500 pezzi iniziali e poi i 200 del primo acquisto: il costo del venduto (o del consumato) è 1.000 € + 420 € = 1.420 €.
Restano 300 pezzi, che si valorizzano ai costi più recenti:
- 200 pezzi del terzo acquisto × 2,50 € = 500 €
- 100 pezzi del secondo acquisto × 2,30 € = 230 €
- Rimanenze finali: 730 €
Controllo rapido: 1.420 € di uscite + 730 € di rimanenze = 2.150 €, cioè il valore totale disponibile. Se i conti non tornano, c’è un errore nell’ordine degli scarichi.
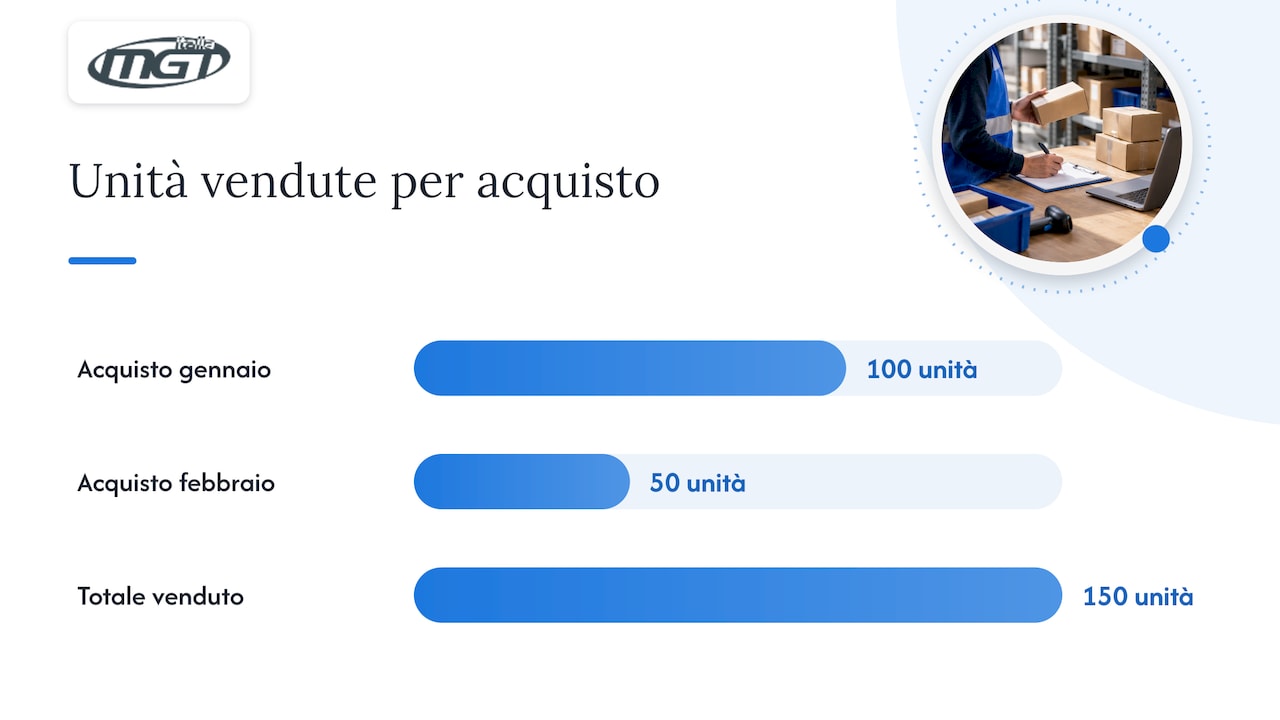
Il calcolo funziona anche al contrario, per il costo delle uscite. Un esempio della guida di Lexe Business alla valorizzazione delle rimanenze: 100 unità acquistate a 5 € a gennaio, altre 100 a 6 € a febbraio, 150 unità vendute. Con il FIFO il costo è 100 × 5 € + 50 × 6 € = 800 €.
Lo stesso magazzino con LIFO e costo medio
Applicando gli altri due metodi ammessi agli stessi 1.000 pezzi dell’esempio, si vede quanto cambia il risultato.
| Metodo | Costo delle uscite (700 pz) | Valore rimanenze (300 pz) |
|---|---|---|
| FIFO | 1.420,00 € | 730,00 € |
| Costo medio ponderato (2,15 €/pz) | 1.505,00 € | 645,00 € |
| LIFO (a scatti, sul periodo) | 1.550,00 € | 600,00 € |
Con prezzi in crescita il FIFO dà il costo delle uscite più basso e le rimanenze più alte. È l’effetto descritto dall’OIC 13: associando ai ricavi più recenti i costi più remoti, il FIFO tende ad aumentare gli utili quando i prezzi salgono e a ridurli quando scendono. Il medio ponderato si calcola qui su tutto il periodo; nel LIFO restano in giacenza i 300 pezzi iniziali a 2 €.
Cosa prevede la normativa italiana sul FIFO
Per i bilanci redatti secondo il codice civile, il riferimento è l’art. 2426, n. 10, del codice civile: il costo dei beni fungibili può essere calcolato con la media ponderata, con il “primo entrato, primo uscito” o con l’“ultimo entrato, primo uscito”. Se il valore ottenuto differisce in misura apprezzabile dai costi correnti a fine esercizio, la differenza va indicata in nota integrativa, per categoria di beni.
Il principio OIC 13 Rimanenze, nella versione aggiornata con gli emendamenti del 2017 e del 2023, precisa alcuni punti utili anche a chi gestisce il magazzino:
- Il metodo generale è il costo specifico, cioè il costo del singolo bene identificato. FIFO, costo medio ponderato e LIFO sono alternative ammesse per i beni fungibili, quelli intercambiabili tra loro come viti, guanti o inserti dello stesso codice.
- Serve uniformità nel tempo. Le rimanenze finali si valutano con gli stessi metodi usati per quelle iniziali, altrimenti il risultato dell’esercizio non è confrontabile.
- Cambiare metodo è un’eccezione. Il passaggio, per esempio, dal costo medio al FIFO costituisce un cambiamento di principio contabile, regolato dall’OIC 29.
La scelta del metodo contabile spetta all’amministrazione e al commercialista o revisore che segue il bilancio: per decidere se e come passare al FIFO, parti da loro. Dal magazzino, però, deve arrivare un dato indispensabile: date e costi di ogni carico, registrati correttamente.
FIFO, LIFO e FEFO a confronto
Accanto a FIFO e LIFO, nei magazzini con materiali a scadenza si usa il FEFO (First Expired, First Out): esce per primo ciò che scade prima, a prescindere dalla data di arrivo.
| Criterio | FIFO | LIFO | FEFO |
|---|---|---|---|
| Cosa esce per primo | Il lotto entrato prima | Il lotto entrato per ultimo | Il lotto con scadenza più vicina |
| Dato indispensabile | Data d’ingresso | Data d’ingresso | Data di scadenza per lotto |
| Uso fisico tipico | Quasi tutti i materiali, DPI, ricambi, consumabili | Materiale sfuso e non deperibile accatastato | Alimentare, chimico, farmaceutico, DPI con durata indicata |
| Uso contabile in Italia | Ammesso per i beni fungibili | Ammesso per i beni fungibili | Criterio operativo, non metodo di valutazione |
| Rischio principale | Lotti saltati se manca la tracciabilità | Merce vecchia che resta ferma e si deteriora | Errori se le scadenze non sono registrate |
In molti stabilimenti la soluzione più sensata è ibrida: FIFO come regola generale e FEFO per le famiglie di articoli con scadenza, come colle, sigillanti e alcuni DPI.
Perché conviene la rotazione FIFO
I benefici del FIFO si vedono soprattutto dove le scorte sono tante, varie e consumate da molte persone.
- Meno scarti e obsolescenza. Il lotto più vecchio esce prima di diventare inutilizzabile.
- Scorte che rispecchiano i prezzi attuali. Le rimanenze sono valorizzate ai costi più recenti, quindi il valore a bilancio è più vicino a quello di mercato.
- Tracciabilità dei lotti. Se un fornitore segnala un lotto difettoso, sai dove si trova e chi lo ha già usato.
- Riordini più precisi. Quando i lotti ruotano davvero, la giacenza a sistema coincide con quella reale e i punti di riordino diventano affidabili.
L’ultimo punto conta soprattutto per i materiali con lunghi tempi di consegna: rotazione corretta e dati di consumo affidabili sono la base per anticipare i tempi di approvvigionamento senza gonfiare le scorte di sicurezza. Per mettere in fila le altre leve, dalla classificazione ABC ai livelli minimi, trovi le nostre strategie per ottimizzare la gestione degli inventari.
Il punto di vista di MGT
Nei magazzini industriali che visitiamo il FIFO è quasi sempre scritto nelle procedure. Il problema è che, tra turni, reparti e scorte sparse negli armadietti, nessuno riesce più a dire quale lotto sia uscito, quando e per chi.
Per noi la rotazione delle scorte non si risolve con uno scaffale in più, ma con il controllo dei prelievi. Quando ogni prelievo è associato a una persona, a un momento, a una quantità e a un reparto, una commessa o un centro di costo, il magazzino smette di essere una stima e diventa un dato.
È per questo che i nostri sistemi uniscono hardware modulare e software: distributori automatici, locker intelligenti, cassettiere e magazzini virtuali, governati da i24Manager. Il software è ciò che trasforma il distributore in uno strumento di controllo e di decisione, con giacenze aggiornate, report e ordini automatici.
Il FIFO, alla fine, è una questione di disciplina. Noi preferiamo che la disciplina la garantisca il sistema, non la memoria dell’operatore del turno di notte.
Amedeo
Prelievi tracciati con i24Manager
Se nel tuo stabilimento il FIFO si perde tra turni e punti di prelievo, il primo passo è sapere chi preleva cosa, quando e in che quantità. È quello che fa i24Manager, il nostro software di gestione magazzino: controllo accessi, tracciabilità dei prelievi, gestione delle giacenze, reportistica e ordini automatici, con ogni consumo collegato a un reparto, a una commessa o a un centro di costo.

Il software lavora con il nostro hardware modulare: distributori automatici per DPI e utensili, locker intelligenti, cassettiere automatizzate e magazzini virtuali senza automazione meccanica, anche combinati nello stesso stabilimento. Progettiamo il sistema insieme a te, partendo dal tuo processo.
Domande frequenti
Cosa significa l’acronimo FIFO?
FIFO sta per First In, First Out, in italiano “primo entrato, primo uscito”. In magazzino indica che le unità arrivate per prime sono le prime a essere prelevate o vendute. In contabilità indica il metodo che valorizza le uscite ai costi più vecchi e le rimanenze a quelli più recenti.
Che cos’è il metodo LIFO e quando si usa?
Il LIFO (Last In, First Out) fa uscire per primi gli ultimi beni entrati, quindi in giacenza restano i lotti più vecchi. Come metodo contabile è ammesso dal codice civile per i beni fungibili, al pari di FIFO e costo medio. Fisicamente si usa solo per materiali non deperibili e accatastati, dove prelevare dall’ultimo strato è l’unica via pratica.
Il FIFO fisico e quello contabile devono coincidere?
No. Puoi far ruotare le scorte in ordine FIFO e valutare le rimanenze a costo medio ponderato, o viceversa. L’importante è che il metodo contabile resti lo stesso da un esercizio all’altro, come richiede l’OIC 13.
Con il FIFO le tasse aumentano?
Con prezzi in crescita il FIFO tende a far emergere un utile più alto rispetto a LIFO e costo medio, perché il costo delle uscite è più basso. L’effetto fiscale concreto dipende però dalla tua situazione: valutalo con il commercialista prima di cambiare metodo.
Come si applica il FIFO ai DPI?
Registra data d’ingresso e lotto di ogni confezione, colloca i lotti nuovi dietro quelli già presenti e controlla la scadenza indicata dal fabbricante prima della consegna. Dove i prelievi sono molti e su più turni, un sistema di distribuzione con prelievi tracciati aiuta a mantenere la regola senza affidarsi alla memoria.
Fonti
- OIC 13 Rimanenze, versione 2016 (Fondazione OIC)
- OIC 13 Rimanenze, versione con emendamenti 2017 e 2023 (Fondazione OIC)
- OIC 13 Rimanenze di magazzino, bozza per la consultazione 2012 (Fondazione OIC)
- Art. 2426 codice civile, criteri di valutazioni (Brocardi.it)
- Art. 77 D.Lgs. 81/2008, obblighi del datore di lavoro (TUSSL)
- Gestione del magazzino: cos’è il metodo FIFO (Agicap)
- La scrittura delle rimanenze e i metodi di valorizzazione (Lexe Business)