Se stai pensando di automatizzare il magazzino sfruttando la Transizione 4.0, ti servono subito due risposte: quali investimenti rientrano ancora nel credito d’imposta e cosa deve fare un sistema per essere considerato “4.0”. La finestra per i beni materiali ordinati entro il 2025 si sta chiudendo, con termini prorogati più volte. Il criterio tecnico invece resta quello di sempre: un magazzino 4.0 è un magazzino interconnesso, che scambia dati con i sistemi di fabbrica e li trasforma in decisioni. In questa guida trovi aliquote, scadenze, requisiti e documenti, con le fonti ufficiali. Trovi anche il nostro punto di vista su come impostare un progetto che regga anche quando l’agevolazione finisce.
In breve
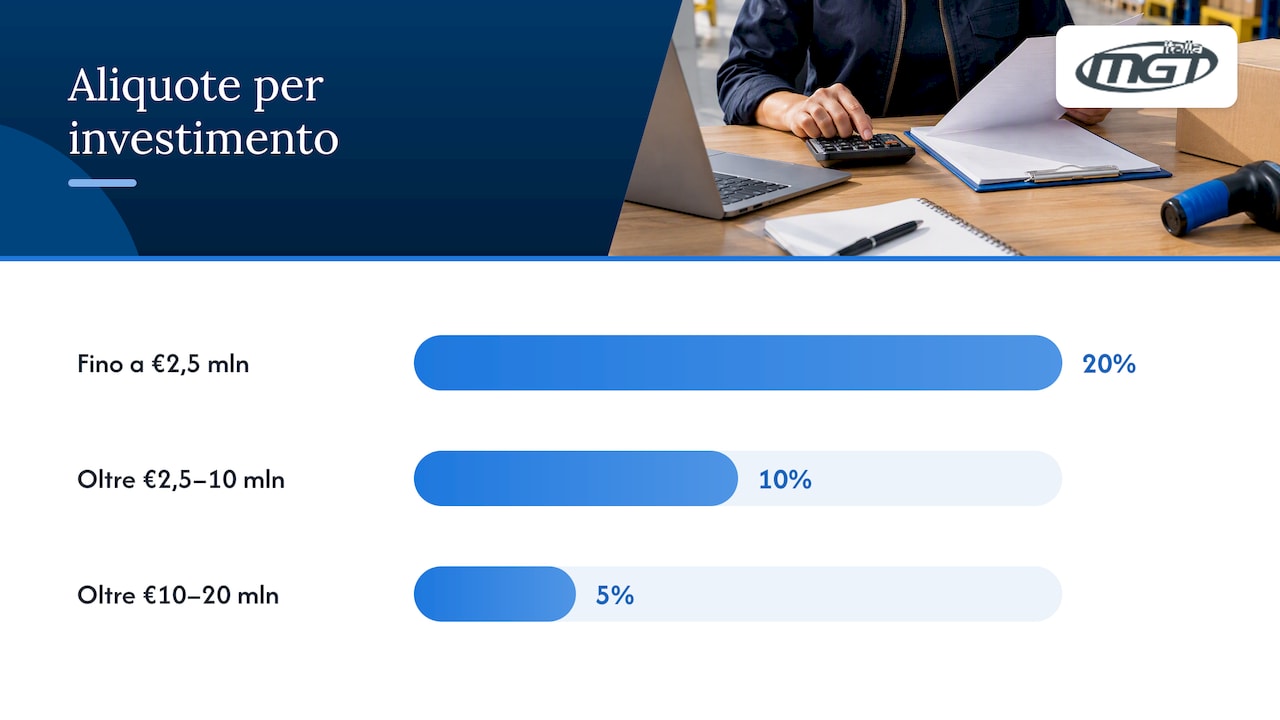
- Per i beni materiali 4.0 acquistati dal 2023 al 2025 il credito vale il 20% fino a 2,5 milioni di euro, poi scende al 10% e al 5%. Gli ordini dovevano essere accettati, con un acconto di almeno il 20%, entro il 31 dicembre 2025.
- Il credito si usa solo in compensazione con F24, in tre quote annuali, e dal 2025 richiede la comunicazione preventiva al MIMIT.
- Un sistema di magazzino rientra nei requisiti solo se soddisfa le 5 caratteristiche obbligatorie e almeno 2 delle 3 ulteriori. L’interconnessione è quella che sblocca l’utilizzo del credito.
- Prima di firmare l’ordine controlla con il tuo consulente fiscale la misura in vigore: le regole sono cambiate spesso.
- Il valore vero di un magazzino 4.0 sta nei dati: chi preleva cosa, quando e per quale centro di costo.
Indice
- Cosa vuol dire Transizione 4.0 per un magazzino
- Il credito d’imposta: aliquote, scadenze e utilizzo
- Quando un sistema di magazzino ha i requisiti 4.0
- Interconnessione: l’errore più frequente
- Documenti da preparare, passo per passo
- Dalla 4.0 alla 5.0: cosa cambia per chi investe adesso
- Il magazzino tecnico: dove la 4.0 rende di più
- Il nostro punto di vista
- Domande frequenti
- Fonti
Cosa vuol dire Transizione 4.0 per un magazzino
Il Piano Transizione 4.0 è la politica industriale con cui lo Stato ha incentivato, tramite crediti d’imposta, gli investimenti in beni strumentali tecnologicamente avanzati. Il peso è stato notevole: secondo la valutazione del MIMIT pubblicata a maggio 2026, tra il 2020 e il 2023 le imprese hanno maturato circa 35 miliardi di euro di crediti, e circa l’80% riguarda investimenti in beni materiali.
Il magazzino è una delle aree in cui questa logica si vede meglio. Un tempo era uno spazio di stoccaggio, gestito con fogli Excel, bolle di carta e la memoria del magazziniere. Nella visione 4.0 diventa un nodo informativo: ogni movimento lascia una traccia digitale, le giacenze si aggiornano in tempo reale, i riordini partono in base ai consumi effettivi.
Tra i beni dell’Allegato A della Legge 232/2016 la normativa elenca anche i magazzini automatizzati interconnessi ai sistemi gestionali di fabbrica. Non c’entrano solo i grandi traslo-elevatori per pallet. Per un’azienda manifatturiera il magazzino più critico è spesso quello tecnico: DPI, utensili, inserti, consumabili, ricambi di manutenzione. Sono articoli piccoli, ad alta rotazione e costosi in aggregato, dove sprechi e prelievi non registrati pesano parecchio sul conto economico.
Se vuoi approfondire il concetto prima degli aspetti fiscali, abbiamo dedicato una guida a cosa significa magazzino 4.0 per chi deve prendere decisioni.
Il credito d’imposta: aliquote, scadenze e utilizzo
Per i beni strumentali materiali “Transizione 4.0”, cioè quelli dell’Allegato A, l’Agenzia delle Entrate riporta le aliquote per gli investimenti effettuati dal 2023 al 2025, con completamento entro il 30 giugno 2026:
| Quota di investimento | Aliquota del credito |
|---|---|
| Fino a 2,5 milioni di euro | 20% |
| Oltre 2,5 e fino a 10 milioni di euro | 10% |
| Oltre 10 e fino a 20 milioni di euro | 5% |
Un esempio concreto: un’azienda che investe 400.000 euro in un sistema di magazzino automatizzato con i requisiti matura un credito di 80.000 euro. Lo usa in tre quote annuali da circa 26.667 euro ciascuna.
La data di completamento non basta. Per agganciare il 2025 l’ordine doveva essere accettato dal venditore e bisognava aver pagato acconti pari almeno al 20% del costo entro il 31 dicembre 2025. Chi non ha “prenotato” l’investimento entro quella data non può più rientrare in questa finestra.
Anche le scadenze per le comunicazioni sono state spostate più volte. La scheda dell’Agenzia sul credito Transizione 4.0, aggiornata ad agosto 2026, segnala che i termini per le comunicazioni di completamento sono stati prorogati. L’elenco dei provvedimenti, compreso il decreto MIMIT del 31 luglio 2026 sulla proroga dei termini, è raccolto nella sezione normativa dell’Agenzia. Se il tuo investimento è stato prenotato nel 2025 e completato nel 2026, verifica oggi la scadenza aggiornata con il commercialista: perdere la comunicazione può costare l’intero beneficio.
Passiamo all’utilizzo. Il credito si spende solo in compensazione tramite F24, in tre quote annuali di pari importo. Con la risoluzione n. 41/E dell’11 giugno 2025 l’Agenzia ha istituito il codice tributo 7077. Il credito si può usare solo dopo la comunicazione dei dati al MIMIT e la loro trasmissione all’Agenzia, e compare nel cassetto fiscale solo dopo questa convalida. Nel piano finanziario del progetto conviene quindi mettere in conto qualche mese tra la messa in funzione e il primo utilizzo.
Ci siamo concentrati sui beni materiali perché sono il cuore dell’investimento in magazzino. Il software, se acquistato separatamente, segue regole diverse, che sono cambiate negli anni. Per un quadro più ampio sugli adempimenti trovi la nostra guida al credito d’imposta 4.0.
Quando un sistema di magazzino ha i requisiti 4.0
Acquistare un macchinario moderno non basta. L’allegato tecnico del MIMIT a corredo della perizia stabilisce che il bene deve avere tutte e 5 le caratteristiche obbligatorie:
- Controllo tramite CNC o PLC, o comunque un sistema di controllo computerizzato equivalente.
- Interconnessione ai sistemi informatici di fabbrica, con caricamento da remoto di istruzioni o part program.
- Integrazione automatizzata con il sistema logistico della fabbrica, con la rete di fornitura o con altre macchine del ciclo produttivo.
- Interfaccia uomo-macchina semplice e intuitiva.
- Rispondenza ai più recenti parametri di sicurezza, salute e igiene del lavoro.
Si aggiungono almeno 2 delle 3 caratteristiche ulteriori:
- sistemi di telemanutenzione, telediagnosi o controllo in remoto;
- monitoraggio continuo delle condizioni di lavoro e dei parametri di processo, tramite sensori adeguati;
- autoadattamento alle derive di processo, oppure integrazione con modelli che ne simulano il comportamento (il cosiddetto sistema cyberfisico).
Per un sistema di distribuzione automatica di DPI e utensili, in pratica, le domande da fare al fornitore sono queste:
- Il distributore riceve da remoto anagrafiche, utenti autorizzati e limiti di prelievo?
- I prelievi e le giacenze arrivano al gestionale aziendale o al sistema di approvvigionamento in modo automatico?
- Il riordino può partire in automatico sotto una soglia minima?
- Il sistema si può monitorare e assistere a distanza?
- L’operatore preleva con badge o codice in pochi passaggi chiari?
Come in ogni progetto, la conformità dipende dalla configurazione reale del bene installato nel tuo stabilimento e da come viene collegato ai tuoi sistemi. La scheda tecnica da sola non basta: la valuta il perito o il tecnico che firma l’attestazione.
Interconnessione: l’errore più frequente
Molte imprese confondono due momenti: quando il credito matura e quando si può usare. Una FAQ dell’Agenzia delle Entrate affronta proprio il caso di un bene 4.0 entrato in funzione in un anno e interconnesso in quello successivo. Il credito va indicato in dichiarazione, nel quadro RU, per l’intero importo. L’interconnessione effettiva invece fa da semaforo: finché il bene non è interconnesso, il credito non si compensa in F24 con l’aliquota piena 4.0.
Per un magazzino questo ha conseguenze molto concrete. Se il distributore è installato ma il collegamento con il gestionale slitta di sei mesi, perché manca il tracciato dati o l’IT è impegnato altrove, il beneficio slitta con lui. Per questo conviene definire l’architettura dei dati nella fase di progetto, non dopo il collaudo: quali anagrafiche passano, in che formato, ogni quanto, chi ne è responsabile.
Documenti da preparare, passo per passo
Un investimento 4.0 in magazzino regge a un controllo solo se la documentazione è in ordine. Ecco la sequenza che consigliamo ai nostri clienti di concordare con il proprio consulente:
- Analisi preliminare dei flussi. Mappa cosa entra, cosa esce, chi preleva e dove nascono gli sprechi. È anche la base per dimensionare il sistema.
- Ordine e acconto. Fai attenzione alle date: nel regime 2025 erano decisive l’accettazione dell’ordine e l’acconto del 20%.
- Riferimento normativo in fattura. Le fatture e i documenti di trasporto devono richiamare la norma agevolativa. Senza questo riferimento il credito è a rischio.
- Comunicazioni al MIMIT. Vanno inviate secondo i modelli e i termini in vigore, che controlli sul portale dell’Agenzia e del Ministero.
- Perizia tecnica o attestazione. Certifica le caratteristiche 4.0 e l’interconnessione. Sopra una certa soglia di costo serve un professionista abilitato, sotto basta la dichiarazione del legale rappresentante: verifica la soglia con il consulente.
- Prove dell’interconnessione. Conserva log, schermate e report che dimostrano lo scambio di dati tra il sistema e il gestionale.
- Utilizzo in F24. Dopo la convalida, compensi con il codice tributo indicato, in tre quote annuali.
Il primo punto è quello che si trascura più spesso, ed è proprio quello che decide se l’investimento renderà. Ne parliamo nella guida al workflow di ottimizzazione del magazzino tecnico.
Dalla 4.0 alla 5.0: cosa cambia per chi investe adesso
Accanto alla 4.0 è arrivato il Piano Transizione 5.0. Secondo le FAQ del GSE riguarda i progetti di innovazione avviati dal 1° gennaio 2024 e completati entro il 31 dicembre 2025. La differenza sostanziale è che il beneficio è legato a una riduzione misurabile dei consumi energetici: l’articolo 38 del DL 2 marzo 2024 lega il credito alla riduzione dei consumi della struttura produttiva. Il risparmio va certificato prima e dopo l’investimento da soggetti abilitati.
Per chi valuta un investimento in magazzino oggi, la lezione è doppia. Il credito d’imposta non è un contributo a fondo perduto: è una componente del ritorno, legata a scadenze e documenti precisi. E le misure cambiano spesso, perciò un progetto pensato solo intorno all’incentivo rischia di perdere senso quando l’incentivo cambia. Per i nuovi investimenti avviati nel 2026, fatti confermare dal consulente fiscale quale regime si applica alla data dell’ordine.
Il magazzino tecnico: dove la 4.0 rende di più
Quando si parla di magazzino 4.0 vengono in mente navette, traslo-elevatori e magazzini verticali per pallet. Sono investimenti importanti, adatti a chi muove grandi volumi di prodotto finito. Nelle aziende metalmeccaniche, automotive, aeronautiche e navali c’è però un altro magazzino, spesso trascurato, dove il ritorno è più rapido: quello dei materiali indiretti.
DPI, guanti, inserti di tornitura, punte, abrasivi, strumenti di misura, attrezzature condivise. Presi uno per uno costano poco. Messi insieme, con prelievi non registrati, scorte doppie nei reparti e strumenti che spariscono, diventano un costo indiretto difficile da vedere e ancora più difficile da controllare.
Per questa parte del magazzino le soluzioni si dividono in tre famiglie:
| Soluzione | Quando ha senso | Che dati produce |
|---|---|---|
| Distributori automatici industriali | Consumabili ad alta rotazione, DPI, utensili in uso su più turni | Prelievo per utente, reparto e centro di costo, giacenze in tempo reale |
| Locker intelligenti | Attrezzature di valore, strumenti condivisi o calibrati, restituzioni | Chi ha in carico cosa, da quando, stato al rientro |
| Magazzino virtuale via software | Articoli voluminosi o poco adatti all’automazione meccanica | Tracciabilità dei movimenti senza hardware dedicato |
La scelta non è o l’una o l’altra: in molti stabilimenti la soluzione migliore è ibrida. Abbiamo messo a confronto pro e contro in magazzino virtuale o automazione meccanica.
È qui che lavoriamo noi di MGT Italia. Progettiamo sistemi che combinano hardware modulare (distributori, locker, cassettiere automatizzate, cabinet per il materiale esausto) con il nostro software proprietario i24Manager. Il software gestisce il controllo accessi, la tracciabilità dei prelievi, le giacenze, i report e gli ordini automatici. Se stai valutando un progetto, puoi partire dalla nostra gamma di distributori per DPI e utensili e chiederci un’analisi dei tuoi flussi: la verifica dei requisiti per un’eventuale agevolazione la facciamo insieme a te e al tuo consulente, sulla configurazione reale.
Il nostro punto di vista
In questi anni abbiamo visto aziende comprare un distributore “perché c’è il credito” e poi usarlo come un armadietto con la serratura. Il macchinario funzionava, i dati no: nessuno li leggeva, nessuno li collegava a un reparto o a una commessa.
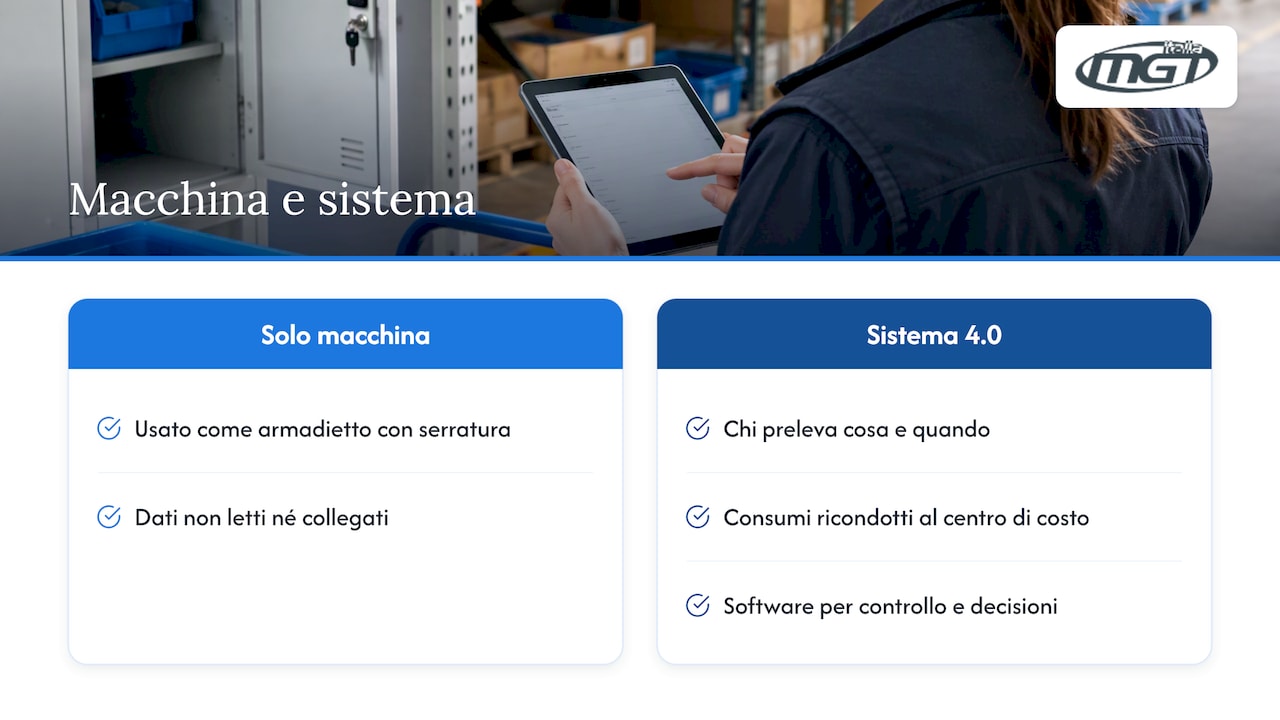
Per noi il cuore di un magazzino 4.0 non è il singolo distributore ma il sistema intero. Bisogna sapere chi preleva cosa, quando, in che quantità e con che frequenza, e ricondurre ogni consumo a un centro di costo. È il software a trasformare una macchina in uno strumento di controllo e di decisione. Ed è lo stesso principio che sta dietro al requisito di interconnessione: la norma premia chi fa circolare i dati, non chi installa ferro.
Per questo partiamo sempre dal processo e solo dopo dall’hardware. Prima capiamo dove nascono gli sprechi, poi scegliamo la combinazione di tecnologie, che può essere un distributore, un locker, un magazzino virtuale o un mix. L’agevolazione, quando c’è, accorcia il rientro dell’investimento. Il progetto però deve stare in piedi anche senza.
— Amedeo
Domande frequenti
Posso ancora accedere al credito Transizione 4.0 per il magazzino?
Per i beni materiali dell’Allegato A, il regime 2023-2025 richiedeva l’ordine accettato e un acconto di almeno il 20% entro il 31 dicembre 2025, con completamento entro il 30 giugno 2026. I termini delle comunicazioni sono stati poi prorogati. Se non hai prenotato l’investimento entro il 2025, chiedi al tuo consulente fiscale quale misura si applica oggi.
Un distributore automatico di DPI può essere un bene 4.0?
Può esserlo, se nella configurazione installata soddisfa le 5 caratteristiche obbligatorie e almeno 2 delle 3 ulteriori previste dalla normativa, a partire dall’interconnessione con i sistemi aziendali. La valutazione riguarda il bene reale nel tuo stabilimento, non il modello a catalogo. La conformità va attestata con la documentazione tecnica richiesta.
Cosa succede se interconnetto il sistema l’anno dopo l’installazione?
Secondo l’Agenzia delle Entrate il credito si indica in dichiarazione per l’intero importo, ma si può usare in compensazione con l’aliquota 4.0 solo dall’anno in cui l’interconnessione è effettiva. Un ritardo nel collegamento rinvia quindi il beneficio. Conviene pianificare l’integrazione dei dati già nella fase di progetto.
Quanto tempo passa prima di usare il credito in F24?
Il credito si usa in tre quote annuali di pari importo, ma solo dopo la comunicazione al MIMIT e la trasmissione dei dati all’Agenzia delle Entrate, che lo rende visibile nel cassetto fiscale. I tempi dipendono da quando invii le comunicazioni e dalla convalida. Mettili in conto nel piano finanziario.
Fonti
- Agenzia delle Entrate: entità e utilizzo del credito d’imposta
- Agenzia delle Entrate: credito d’imposta Transizione 4.0, che cos’è
- Agenzia delle Entrate: normativa e prassi sui beni strumentali
- Agenzia delle Entrate: risoluzione n. 41/E dell’11 giugno 2025
- Agenzia delle Entrate: FAQ redditi società di persone 2022, imprese
- MIMIT: analisi tecnica a corredo della perizia giurata
- MIMIT: valutazione degli effetti del Piano Transizione 4.0
- MIMIT: articolo 38 del DL 2 marzo 2024
- GSE: Transizione 5.0, FAQ e quesiti