Il controllo della spesa sui consumabili è il sistema di dati, regole e tecnologie che trasforma i materiali di consumo e l’MRO come costo dato per scontato a leva di continuità operativa e riduzione del capitale immobilizzato. Applicato bene, riduce sprechi, aumenta la tracciabilità dei prelievi e taglia gli acquisti fuori contratto. Questa guida spiega processi, indicatori e tecnologie per costruirlo passo dopo passo.
In breve:
- Il controllo della spesa sui consumabili deve concentrarsi sulla riduzione degli acquisti fuori contratto e sull’aumento della tracciabilità del prelievo, specialmente per gli articoli ad alta criticità.
- La normalizzazione e l’unificazione dei dati provenienti da ERP, CMMS, p-card e contabilità sono essenziali per ottenere una visione completa e individuare i principali codici di spesa.
- È fondamentale segmentare gli articoli in base alla criticità e applicare policy differenziate, come soglie di approvazione, per evitare acquisti inefficaci e sprechi.
- Implementare regole chiare e cataloghi aggiornati, supportate da politiche di approvazione e sistemi di automazione, permette di ridurre l’insorgere di ordini urgenti e di migliorare la gestione dei fornitori.
- Dispositivi di tracciamento fisico e software integrati, come quelli di MGT Italia, consentono di monitorare in tempo reale consumi e prelievi, migliorando responsabilità e riducendo gli sprechi.
Indice
- Perché il controllo dei consumabili conta per produzione, cassa e continuità
- Visibilità e qualità dei dati: consolidare le fonti e normalizzare gli articoli
- Policy e processo: cataloghi, soglie di approvazione e ordini urgenti
- Framework operativo in 5 passi per il controllo della spesa sui consumabili
- Metriche e report chiave da monitorare
- Tecnologia e integrazione: strumenti utili e criteri di scelta
- Come MGT Italia affronta il controllo della spesa sui consumabili
- Lezioni pratiche dall’implementazione in impianti complessi
- Soluzione consigliata per ottenere controllo e tracciabilità sui consumabili
- Fonti
- Domande frequenti
Perché il controllo dei consumabili conta per produzione, cassa e continuità
La categoria MRO ha un peso contabile piccolo ma un impatto operativo sproporzionato. Secondo un sondaggio di Verusen, il 71% dei responsabili procurement e operations ritiene che l’MRO debba essere gestito come iniziativa strategica, non come voce residuale. Lo stesso sondaggio segnala che una quota significativa delle aziende non integra la criticità degli asset nella pianificazione dei materiali, un vuoto che si traduce in scorte sbagliate: troppe di articoli che non servono, poche di quelli che fermano la linea.
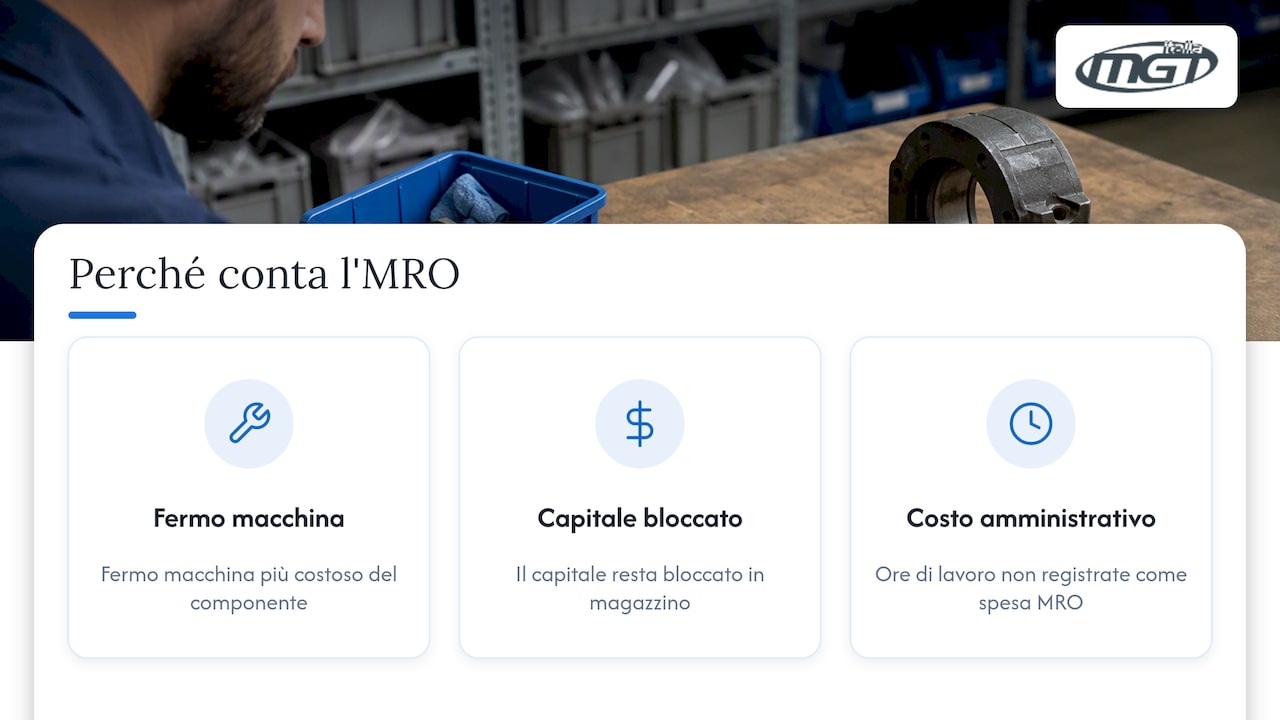
Quando manca un pezzo critico, il costo non è il prezzo del componente ma il fermo macchina che ne deriva. Quando invece si accumulano scorte inutili, il capitale resta bloccato in magazzino invece di finanziare produzione o investimenti. C’è poi un costo amministrativo silenzioso: ogni ordine urgente, ogni fattura fuori contratto, ogni rincorsa a un fornitore non qualificato consuma ore di lavoro che nessuno registra come spesa MRO, ma che pesano comunque sul conto economico.
Il 71% dei responsabili procurement e operations considera l’MRO un’iniziativa strategica, secondo Verusen: un segnale che il tema non riguarda solo il magazzino, ma la direzione finanziaria.
Visibilità e qualità dei dati: consolidare le fonti e normalizzare gli articoli
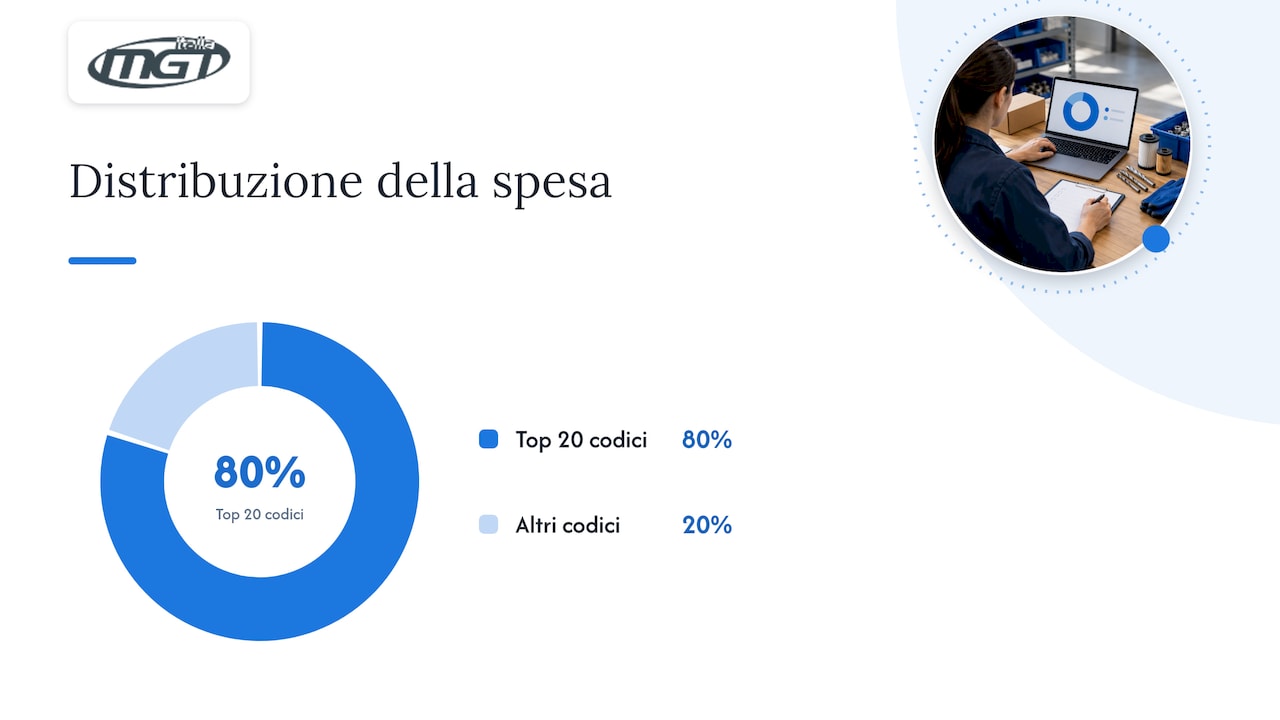
Prima di poter controllare la spesa bisogna vederla tutta, in un unico posto. La mancanza di visibilità è la barriera principale al controllo dei consumabili: consolidare le transazioni in un solo layer analitico espone il pattern 80/20 e permette di agire dove conta, come spiega una guida di Unite sul working capital MRO.
Le fonti da far confluire in un’unica analisi sono tipicamente:
- Dati ERP per ordini di acquisto e anagrafica fornitori.
- Dati CMMS per consumi legati alla manutenzione.
- Estratti p-card per gli acquisti diretti sul campo.
- Registrazioni contabili (AP) per individuare fatture non collegate a un ordine.
- Ordini locali o “a voce” spesso invisibili al sistema centrale.
Il problema più comune a questo punto è l’item master sporco: lo stesso guanto o la stessa lama compaiono con dieci descrizioni diverse, unità di misura incoerenti, codici duplicati. La pratica raccomandata è creare un codice primario collegato a tutti i sinonimi di descrizione, assegnargli un livello di criticità e un lead time medio: questo rende immediato il calcolo delle scorte di sicurezza, secondo un’analisi di spend MRO pubblicata da Colab91. Strumenti di normalizzazione assistita da intelligenza artificiale possono accelerare questo lavoro, riducendo a pochi giorni un compito che manualmente richiederebbe settimane.
Un consiglio: prima di normalizzare tutto l’item master, isola i 20 codici a maggiore spesa: è lì che una pulizia dei dati produce il primo risultato misurabile.
L’output atteso è una taxonomy consolidata degli articoli e una mappa che segue la regola 80/20: pochi codici concentrano la parte più grande della spesa. Per un approfondimento sulle tecniche di tracciamento consumi, la guida pratica alla centralizzazione dei dati entra nei dettagli tecnici.
Policy e processo: cataloghi, soglie di approvazione e ordini urgenti
Avere dati puliti non basta se poi ogni reparto continua a comprare a modo suo. Servono regole scritte, semplici da seguire, che riducano l’acquisto fuori contratto senza soffocare chi lavora sul campo.
- Costruire e mantenere un catalogo aziendale: elencare i fornitori qualificati e i prezzi negoziati per le categorie a spesa più alta, aggiornandolo quando cambiano contratti o listini.
- Definire soglie di approvazione per ruolo e reparto: un capoturno può autorizzare acquisti sotto una certa cifra, un responsabile di stabilimento quelli superiori, evitando che ogni richiesta risalga fino alla direzione.
- Gestire gli ordini di emergenza con un registro dedicato: quando la linea rischia di fermarsi non c’è tempo per il flusso ordinario, ma ogni acquisto d’urgenza va registrato e sottoposto ad approvazione a posteriori, così il controllo non salta, si sposta solo nel tempo.
Un catalogo aggiornato riduce naturalmente la tentazione di comprare fuori contratto, perché diventa più facile trovare l’articolo giusto che cercarne uno nuovo. Le soglie per ruolo evitano sia i colli di bottiglia sia le spese senza controllo. Il registro degli ordini urgenti, infine, trasforma un’eccezione che prima spariva nei rendiconti in un dato utile per capire dove la pianificazione fallisce più spesso. Per un quadro più ampio sul tema, la guida al controllo dei costi indiretti approfondisce la costruzione di soglie e flussi di approvazione.
Framework operativo in 5 passi per il controllo della spesa sui consumabili
Un programma di controllo della spesa si costruisce in sequenza: senza dati non si segmenta, senza segmentazione le policy sono generiche, senza policy la tecnologia non ha regole da applicare.
- Quantificare la spesa attuale e il tasso di acquisti fuori contratto. Serve un numero di partenza: quanto si spende in consumabili e quale quota passa fuori dai fornitori qualificati.
- Consolidare e normalizzare i dati. Unire ERP, CMMS, p-card e AP in un’unica base, pulire l’item master e costruire la taxonomy descritta più sopra.
- Segmentare per criticità e definire policy differenziate. Non tutti gli articoli meritano lo stesso trattamento: i pezzi che fermano la produzione vanno gestiti con disponibilità alta, i consumabili commodity si prestano a consolidamento aggressivo dei fornitori, come indica il sondaggio Verusen.
- Implementare cataloghi, regole di approvazione e integrazioni tecniche. A questo punto le policy del passo precedente diventano flussi operativi reali, collegati ai sistemi che i reparti usano ogni giorno.
- Misurare i KPI, iterare e automatizzare il riordino per gli articoli critici. Il riordino automatico va riservato ai codici ad alta criticità e alto volume, dove il rischio di errore umano pesa più del costo dell’automazione.
Un consiglio: non partire dal passo 4. Le aziende che comprano subito un sistema di cataloghi senza aver prima segmentato gli articoli finiscono per applicare le stesse regole a materiali che hanno bisogni opposti.
Il processo di spend analysis che sostiene i primi due passi segue una logica riconosciuta in cinque fasi, raccolta dati, pulizia, classificazione, identificazione delle opportunità e azione, secondo l’analisi di Colab91 sulla spend analysis MRO. Per un esempio applicato al comparto manifatturiero, la guida pratica per aziende manifatturiere mostra come impostare questi passaggi su una linea produttiva reale.
Metriche e report chiave da monitorare
Un cruscotto utile per il controllo della spesa sui consumabili non ha bisogno di decine di indicatori, ne bastano pochi seguiti con costanza:
- Percentuale di spesa on-contract: quota di acquisti effettuata tramite fornitori qualificati rispetto al totale.
- Stockout rate: frequenza con cui un articolo critico risulta esaurito al momento del bisogno.
- Giorni di giacenza: tempo medio in cui uno stock resta fermo prima di essere consumato.
- Costo per ordine: spesa amministrativa media per gestire una singola transazione d’acquisto.
- Numero di fornitori attivi: quanti fornitori diversi servono la stessa categoria di consumabili.
La revisione mensile per i reparti e trimestrale per la direzione è un ritmo che permette di correggere le derive senza saturare le riunioni di dati poco significativi. La razionalizzazione dei fornitori, quando applicata con costanza, può ridurre il costo per ordine fino al 72%, secondo un caso citato da Unite: una cifra che dà la misura di quanto il numero di fornitori attivi pesi sui costi di processo, non solo sui prezzi negoziati.
Tecnologia e integrazione: strumenti utili e criteri di scelta
Una volta chiari i dati e le policy, la tecnologia serve a rendere il controllo sostenibile senza aggiungere lavoro manuale. Le categorie principali da conoscere sono:
- Spend analytics: strumenti che aggregano ERP, CMMS, p-card e AP in un’unica vista per individuare pattern di spesa e articoli duplicati.
- Magazzino virtuale e inventory management: software che tiene traccia delle giacenze senza necessariamente richiedere automazione meccanica.
- Riordino automatico: regole che generano un ordine quando uno SKU critico scende sotto una soglia definita.
- Armadi e distributori intelligenti: hardware che controlla fisicamente l’accesso a DPI, utensili e materiali di consumo, collegando ogni prelievo a una persona e a un centro di costo.
- Integrazione con ERP, CMMS e AP: la capacità di uno strumento di dialogare con i sistemi già in uso, evitando doppie anagrafiche.
Nella scelta contano soprattutto la qualità del data model, la profondità dell’integrazione con i sistemi esistenti, la disponibilità di reportistica in tempo reale e la capacità di applicare regole di catalogo senza intervento manuale continuo. Un proof of concept tecnico ben condotto dura poche settimane, si concentra su una categoria ad alto volume e misura un solo indicatore chiaro, come la riduzione degli acquisti fuori contratto, prima di estendere il progetto ad altre aree.
Come MGT Italia affronta il controllo della spesa sui consumabili
MGT Italia costruisce il controllo della spesa attorno a un ecosistema che unisce hardware modulare e il software proprietario i24Manager, pensato per gestire prelievi, giacenze e report in un unico sistema. L’approccio non si concentra sul singolo distributore ma sul processo complessivo che collega ogni prelievo a un dato utile per decidere.
- Distributori automatici, locker intelligenti e cassettiere tracciano chi preleva un articolo, quando e in quale quantità.
- Ogni prelievo viene associato a un reparto, una commessa o un centro di costo, rendendo visibile il consumo reale.
- Il software i24Manager consolida questi dati in report che permettono di distinguere consumo normale da anomalia.
- L’obiettivo dichiarato è passare da una gestione basata sulla percezione a una basata su dati verificabili.
Il risultato atteso, coerente con l’esperienza dell’azienda in contesti industriali, manifatturieri e metalmeccanici, è una riduzione degli sprechi accompagnata da maggiore responsabilizzazione degli operatori, che sanno che ogni prelievo è tracciato e collegato a un centro di costo.
Lezioni pratiche dall’implementazione in impianti complessi
Nella maggior parte degli stabilimenti il problema non è la mancanza di dati, ma la loro dispersione tra sistemi che non si parlano. Prima di comprare qualsiasi tecnologia, tre mosse contano più di tutte le altre: fare una spend analysis misurabile prima di scegliere strumenti, segmentare per criticità prima di scrivere policy uniche, e trattare gli ordini urgenti come dati da studiare, non come eccezioni da dimenticare. Chi comincia da qui evita di costruire un sistema sofisticato sopra un problema che restava, semplicemente, di visibilità.
— Amedeo
Soluzione consigliata per ottenere controllo e tracciabilità sui consumabili
Distributori automatici industriali e software di gestione dedicati permettono di tradurre in pratica il framework descritto sopra senza dover costruire da zero l’infrastruttura di dati e regole. Il vantaggio concreto per chi gestisce budget e operazioni è che tracciabilità, cataloghi e report arrivano già integrati in un unico sistema, invece di dover assemblare strumenti separati.

Per iniziare, un percorso ragionevole prevede:
- Un audit dei dati di spesa esistenti per capire dove si concentra il volume.
- Una prova pilota su una categoria ad alto consumo, come DPI o utensileria.
- Un calcolo del ritorno atteso confrontando costo per ordine attuale e prelievi tracciati.
Chi vuole vedere come funziona nel concreto il software di gestione può consultare la pagina di i24Manager, mentre per una panoramica sui distributori disponibili è utile la pagina dedicata a MGT Cabinet e agli altri sistemi hardware dell’azienda.
Fonti
Le fonti citate coprono il sondaggio Verusen sulla strategicità dell’MRO, la guida Unite sul working capital MRO e l’analisi Colab91 sul processo di spend analysis in cinque fasi.
- Verusen survey reveals 71% of manufacturing procurement and operations leaders believe MRO should be a strategic initiative
- MRO and working capital: a CFO’s guide to cash | Unite
- MRO spend analysis
Domande frequenti
Cosa si intende per spesa sui consumabili aziendali?
Sono i costi legati a materiali di consumo, DPI e piccoli utensili usati quotidianamente in produzione o manutenzione, spesso classificati come MRO. Pur essendo una voce contabile piccola, concentrano una parte rilevante delle transazioni d’acquisto secondo l’analisi di Colab91.
Cos’è il controllo della spesa applicato ai consumabili?
È l’insieme di dati, regole e strumenti che permette di sapere quanto si spende, dove e con quale grado di aderenza ai contratti negoziati. Il sondaggio Verusen mostra che la maggioranza dei responsabili operations lo considera un tema strategico, non solo amministrativo.
Quali sono i principali tipi di controllo dei costi in azienda?
I tipi più comuni includono il controllo preventivo tramite cataloghi e soglie di approvazione, il controllo concorrente basato su tracciabilità in tempo reale dei prelievi, e il controllo a posteriori tramite report e revisione degli scostamenti. In un programma MRO efficace questi livelli lavorano insieme, come descritto nel framework a cinque passi di questa guida.
Dove va inserita la spesa per i consumabili in un bilancio o report costi?
I consumabili rientrano tipicamente nei costi operativi indiretti, spesso sotto la voce MRO o manutenzione, distinti dai costi diretti di produzione. La loro classificazione precisa dipende dal piano dei conti dell’azienda, ma la prassi più solida è tenerli separati dai materiali diretti per poterne monitorare l’andamento nel tempo.